
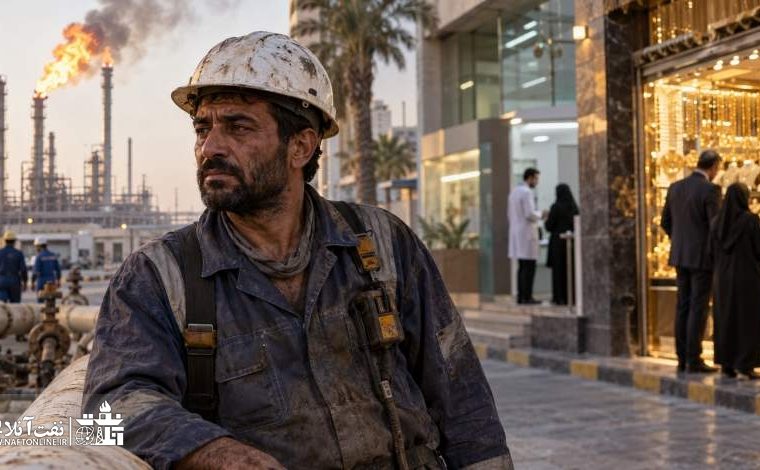
همین تفاوت آشکار میان شفافیت کامل درآمد حقوقبگیران و احتمال پنهانماندن درآمد برخی صاحبان مشاغل آزاد، پرسشی جدی درباره عدالت مالیاتی ایجاد کرده است.
چرا سازمان امور مالیاتی میتواند با دقت و سرعت مالیات یک کارگر یا کارمند نفت را وصول کند، اما شناسایی درآمد واقعی برخی پزشکان، طلافروشان و دیگر صاحبان مشاغل پردرآمد همچنان محل بحث است؟
آیا عدالت مالیاتی فقط برای افرادی اجرا میشود که حقوقشان از طریق سامانههای رسمی پرداخت میشود و امکان پنهانکردن درآمد خود را ندارند؟
آقایان سازمان امور مالیاتی! چرا بازرسی نامحسوس از مطبها انجام نمیدهید؟
یکی از پرسشهای جدی مردم از سازمان امور مالیاتی، نحوه برخورد با پزشکانی است که بهجای استفاده از روشهای پرداخت شفاف، از بیماران درخواست کارتبهکارت وجه میکنند.
تصور کنید بیماری برای دریافت خدمات درمانی به مطب مراجعه کرده است. پس از ساعتها انتظار، زمانی که نوبت پرداخت هزینه ویزیت میرسد، منشی بهراحتی میگوید: «باید کارتبهکارت کنید!»
بیمار هم برای اینکه معطل نشود و خدمات درمانی خود را دریافت کند، ناچار به پذیرش این درخواست میشود.
پرسش اینجاست که وقتی چنین رفتارهایی در مقابل چشم مردم اتفاق میافتد، آیا سازمان امور مالیاتی نمیتواند با استفاده از بازرسان نامحسوس، بررسی حسابهای بانکی در چارچوب قانون و رسیدگی به گزارشهای مردمی، موارد احتمالی فرار مالیاتی را شناسایی کند؟
البته کارتبهکارت بهتنهایی دلیل قطعی فرار مالیاتی نیست؛ اما درخواست واریز وجه به حسابهای غیرمرتبط، ثبتنکردن درآمد یا خودداری از ارائه رسید معتبر، باید زنگ هشدار جدی برای نهادهای نظارتی باشد.
چرا باید یک کارمند یا کارگر نفت تمام درآمدش شفاف باشد، اما برخی افراد با درآمدهای چندبرابری بتوانند درباره میزان واقعی درآمد و مالیات خود ابهام ایجاد کنند؟
کارمند مناطق نفتخیز جنوب: ما مالیات قانونی میدهیم؛ چرا با فرار مالیاتی دیگران برخورد نمیشود؟
نارضایتی از این وضعیت تنها به میزان مالیات دریافتی محدود نمیشود؛ بلکه بخش مهمی از اعتراض کارکنان صنعت نفت به تفاوت در نحوه اجرای قانون بازمیگردد.
یکی از کارکنان شرکت ملی مناطق نفتخیز جنوب، در گفتوگو با فانوس زاگرس، چنین مطالبهای را بیان میکند:
«ما کارمندان صنعت نفت هیچ مخالفتی با پرداخت مالیات قانونی نداریم. سؤال ما این است که چرا پیش از اینکه حقوقمان به حسابمان واریز شود، مالیات آن با دقت کسر میشود، اما وقتی به بعضی مطبهای پزشکی مراجعه میکنیم، منشی خیلی راحت میگوید باید هزینه ویزیت را کارتبهکارت کنید؟ مگر قانون مالیات برای همه یکسان نیست؟»
وی در ادامه این روایت میافزاید:
«اگر کسی درآمدی چندین برابر یک کارمند نفت دارد، باید متناسب با درآمد واقعی خودش مالیات بدهد. چرا باید کارکنان دولت و صنعت نفت که درآمدشان کاملاً مشخص است، همیشه در دسترسترین گروه برای وصول مالیات باشند، اما برخی صاحبان درآمدهای کلان بتوانند از شفافیت فرار کنند؟»
این پرسش، مطالبهای فراتر از یک سازمان یا یک شرکت نفتی است؛ مطالبهای برای اجرای یکسان قانون درباره تمام گروههای درآمدی جامعه.
مالیات مزایای رفاهی و انگیزشی؛ وقتی قانون یک چیز میگوید و فیش حقوقی محل اعتراض میشود!
موضوع مهم دیگری که اعتراض کارکنان صنعت نفت را به همراه داشته، مالیات کسرشده از برخی آیتمهای رفاهی و انگیزشی است.
مطابق آرای دیوان عدالت اداری، پرداختهای رفاهی و انگیزشی که ماهیت مزد و حقوق در قبال کار ندارند و واجد شرایط قانونی هستند، خارج از شمول مالیات حقوق شناخته شدهاند. البته لازم است ماهیت هر پرداخت و مقررات سال مربوط بررسی شود.
با وجود این، پرسش جدی کارکنان صنعت نفت آن است که اگر مالیاتی برخلاف قانون از مزایای آنان کسر شده، چرا باید برای بازپسگیری آن، التماس کنند؟
آیا وزارت نفت نمیتواند با بررسی متمرکز اطلاعات حقوق و دستمزد کارکنان، موارد اضافهکسرشده را شناسایی و با هماهنگی سازمان امور مالیاتی، فرایند استرداد را تسهیل کند؟
چرا یک کارگر باید برای بازگشت پولی که متعلق به خود اوست، بارها باید به شرکت های محل کار خود اصرار کند تا پیگیری کنند این پول دوباره به خودشان برگردد؟
کارمند شرکت ملی حفاری ایران: ۱۴ روز روی دکل کار میکنیم؛ برای پسگرفتن مالیات اضافه هم باید دوندگی کنیم؟
سختی فعالیت در صنعت حفاری نفت بر کسی پوشیده نیست. کارکنانی که در دستگاههای حفاری مشغول کار هستند، روزها و شبهای متوالی را در محیطهایی پرخطر، زیر فشار فعالیتهای عملیاتی و دور از خانواده سپری میکنند.
یکی از کارکنان شرکت ملی حفاری ایران در پیام ارسالی خود به فانوس زاگرس با انتقاد از روند کسر مالیات از مزایای کارکنان میگوید:
«ما ۱۴ روز متوالی روی دستگاه حفاری کار میکنیم. گرمای طاقتفرسا، سختی کار، شیفتهای طولانی و دوری از خانواده را تحمل میکنیم تا تولید نفت کشور متوقف نشود. اما وقتی حقوق میگیریم، میبینیم از برخی مزایای ما مالیات کسر شده و تازه باید بررسی کنیم که این کسورات قانونی بوده یا خیر.»
وی ادامه میدهد:
«چرا وقتی قرار است مالیات از حقوق ما کسر شود، همهچیز سریع و دقیق انجام میشود، اما وقتی صحبت از بازگرداندن مالیات اضافه است، باید اینهمه پیگیری کنیم؟ اگر طبق قانون یک مزایای رفاهی مشمول مالیات نیست، چرا باید آن را کسر کنند و بعد کارگر یا کارمند برای پسگرفتن پول خودش خون دل بخورد؟»
این کارمند در بخش دیگری از روایت خود میافزاید:
«انتظار نداریم از پرداخت مالیات قانونی معاف شویم. حرف ما این است که عدالت رعایت شود. اگر یک پزشک یا صاحب شغل آزاد درآمد بالایی دارد، مالیات همان درآمد را بپردازد. چرا باید کارگر دستگاه حفاری با درآمد مشخص، تحت نظارت کامل مالیاتی باشد، اما درآمد واقعی برخی افراد دیگر همچنان نامشخص بماند؟»
پزشکان و طلافروشان؛ آیا مالیات پرداختی همه صاحبان درآمدهای بالا با درآمد واقعی آنان تناسب دارد؟
فانوس زاگرس تأکید میکند که هدف این گزارش زیر سؤال بردن تمام پزشکان، طلافروشان یا صاحبان مشاغل آزاد نیست. بدون تردید بسیاری از فعالان این صنوف، مالیات قانونی خود را پرداخت میکنند.
اما این واقعیت نباید موجب نادیدهگرفتن موارد احتمالی کتمان درآمد و فرار مالیاتی شود.
اگر یک پزشک درآمد ماهانه بسیار بالایی دارد، باید مشخص باشد مالیات او بر چه اساسی محاسبه و دریافت میشود.
اگر یک واحد طلافروشی گردش مالی قابل توجهی دارد، سازمان امور مالیاتی باید بتواند با تفکیک گردش معاملات از سود واقعی، درآمد مشمول مالیات آن را شناسایی کند.
چگونه ممکن است برخی صاحبان مشاغل پردرآمد درآمد واقعی خود را پنهان کنند، اما یک کارگر یا کارمند نفتی در سال بیشتر از این مشاغل مالیات بدهد؟
سازمان امور مالیاتی باید با انتشار آمار دقیق و قابل بررسی نشان دهد چه میزان مالیات از مشاغل پردرآمد دریافت میکند، چه میزان درآمد کتمانشده شناسایی شده و با چه تعداد پرونده فرار مالیاتی برخورد قانونی صورت گرفته است.
کارگر شرکت نفت و گاز اروندان: پولی که اضافه از حقوق ما کم کردهاید، حق زن و بچه ماست!
یک کارگر شرکت نفت و گاز اروندان در گفتگو با خبرنگار این رسانه خبری با اشاره به دشواریهای معیشتی کارکنان نفت میگوید:
«ما در شرایط سخت عملیاتی کار میکنیم. هزینه زندگی هر روز بیشتر میشود و همین مزایای رفاهی و انگیزشی برای تأمین هزینه خانواده ما اهمیت زیادی دارد. اگر از این مزایا برخلاف قانون مالیات کسر شده، چرا باید برای پسگرفتن پولمان اینهمه زحمت بکشیم؟»
وی ادامه میدهد:
«سازمان امور مالیاتی اگر میتواند مالیات یک کارگر نفت را قبل از واریز حقوقش کسر کند، باید بتواند با افرادی که درآمدهای کلان دارند و مالیات واقعی خود را پنهان میکنند نیز برخورد کند. چرا همیشه گرفتن پول از کارگر و کارمند راحتتر است؟»
این کارگر نفتی در پایان مطالبه خود تأکید میکند:
«ما چیزی بیشتر از حق قانونی خودمان نمیخواهیم. اگر مالیات باید پرداخت شود، همه پرداخت کنند؛ اما اگر یک ریال اضافه از حقوق ما کم شده، باید بدون منت و بدون دوندگی برگردانده شود. پول کارگر برای خانوادهاش است و نباید ماهها درگیر بازپسگیری آن باشد.»
چرا وزارت نفت برای استرداد مالیات کارکنان اقدام متمرکز نمیکند؟
اکنون که موضوع استرداد مالیات اضافهپرداختی حقوقبگیران مطرح شده است، وزارت نفت باید روشن کند چه اقداماتی برای بررسی وضعیت کارکنان خود انجام داده یا در دستور کار دارد.
آیا واحدهای مالی شرکت ملی نفت ایران و دیگر شرکتهای تابعه، فهرست آیتمهای رفاهی و انگیزشی و مالیات کسرشده از آنها را بررسی کردهاند؟
آیا میزان مالیات احتمالی اضافهدریافتشده مشخص شده است؟
آیا سازوکاری برای تسهیل درخواستهای استرداد کارکنان، بدون نیاز به پیگیریهای مکرر فردی، پیشبینی شده است؟
چرا وزارت نفت نباید بهصورت متمرکز از سازمان امور مالیاتی درخواست کند وضعیت کسورات سالهای مربوط را بررسی و تکلیف مبالغ اضافهپرداختی را روشن کند؟
کارمند منطقه ویژه اقتصادی انرژی پارس: چرا درآمد ما شفاف است، اما برخی درآمدهای میلیاردی زیر سؤال نمیرود؟
کارکنان سازمان منطقه ویژه اقتصادی انرژی پارس نیز در یکی از حساسترین مناطق صنعتی کشور فعالیت میکنند؛ منطقهای که شرایط خاص اقلیمی، رطوبت بالا و حساسیت فعالیتهای نفت، گاز و پتروشیمی، فشار قابل توجهی بر نیروی انسانی وارد میکند.
یک کارمند سازمان منطقه ویژه اقتصادی انرژی پارس، از نحوه برخورد با درآمدهای حقوقبگیری و مشاغل آزاد انتقاد میکند:
«سؤال ما این است که چرا مالیات کارگران و کارمندان دولت و صنعت نفت کاملاً شفاف است، اما در مورد برخی صاحبان مشاغل پردرآمد همچنان موضوع فرار مالیاتی مطرح میشود؟ اگر یک پزشک یا طلافروش درآمدی چندین برابر ما دارد، باید مالیات او هم براساس درآمد واقعیاش محاسبه شود.»
وی با اشاره به درخواست کارتبهکارت در برخی مطبهای پزشکی میافزاید:
«وقتی یک شهروند عادی میتواند هنگام مراجعه به مطب با درخواست کارتبهکارت روبهرو شود، آیا سازمان امور مالیاتی نمیتواند چنین مواردی را بررسی کند؟ چرا نباید سازوکاری وجود داشته باشد که مردم بهراحتی تخلفات احتمالی را گزارش کنند و نتیجه رسیدگی هم مشخص شود؟»
این کارمند در پایان تأکید میکند:
«ما نه معافیت غیرقانونی میخواهیم و نه انتظار داریم دیگران بیشتر از میزان قانونی مالیات بدهند. خواسته ما بسیار ساده است؛ هر کس براساس درآمد واقعی خودش مالیات بدهد و هیچ مبلغی بیشتر از میزان قانونی از حقوق و مزایای کارکنان کسر نشود.»
آقایان مسئول! عدالت مالیاتی فقط در دریافت مالیات از حقوقبگیران خلاصه نمیشود
اکنون دو مطالبه مشخص در برابر مسئولان قرار دارد.
نخست، وزارت نفت باید با بررسی دقیق مزایای رفاهی و انگیزشی کارکنان، موارد اضافهکسرشده را شناسایی و برای استرداد قانونی آنها با سازمان امور مالیاتی همکاری کند.
دوم، سازمان امور مالیاتی باید با تقویت نظارت بر مشاغل پردرآمد، بررسی تراکنشهای مشکوک در چارچوب قانون، بازرسیهای میدانی و رسیدگی به گزارشهای مردمی، مانع فرار مالیاتی شود.
اگر تخلف در یک مطب پزشکی یا واحد صنفی رخ میدهد، باید مطابق قانون بررسی و با آن برخورد شود؛ همانطور که حقوقبگیران موظف به پرداخت مالیات قانونی خود هستند.
مسئولان همچنین باید توضیح دهند چه اقداماتی برای جلوگیری از انتقال درآمدهای مشاغل به حسابهای شخص ثالث، ثبتنکردن فروش و پنهانسازی درآمد واقعی انجام دادهاند.
سخن پایانی فانوس زاگرس؛ کارمند و کارگر نباید تاوان فرار مالیاتی دیگران را بدهد!
کارگران و کارمندان صنعت نفت در سختترین شرایط برای استمرار تولید نفت و گاز کشور تلاش میکنند. آنان انتظار امتیاز ویژه یا معافیت خارج از قانون ندارند؛ بلکه خواهان اجرای دقیق و عادلانه مقررات مالیاتی هستند.
وقتی قانون، مزایای رفاهی و انگیزشی واجد شرایط را خارج از شمول مالیات میداند، کسر مالیات برخلاف این ضوابط قابل دفاع نیست؛ همانطور که پنهانسازی درآمد واقعی توسط صاحبان مشاغل پردرآمد نیز نباید تحمل شود.
فانوس زاگرس از سازمان امور مالیاتی میپرسد: اگر دریافت مالیات از حقوق یک کارگر نفت تا این اندازه سریع و دقیق انجام میشود، چرا برخورد با فرار مالیاتی برخی صاحبان درآمدهای کلان نباید با همان سرعت و جدیت دنبال شود؟
عدالت مالیاتی یعنی نه یک ریال بیشتر از میزان قانونی از حقوق کارگر و کارمند دریافت شود و نه یک ریال از مالیات واقعی صاحبان درآمدهای کلان، به دلیل پنهانسازی درآمد، وصولنشده باقی بماند.
ارسال نظر شما
مجموع نظرات : 0 در انتظار بررسی : 0 انتشار یافته : 0